Résilier son assurance auto peut sembler anodin, mais une lettre mal rédigée ou contenant certaines mentions interdites peut entraîner la perte de droits importants pour l’assuré. En 2026, avec les évolutions législatives et les exigences croissantes des assureurs, connaître les bonnes pratiques pour rédiger une lettre de résiliation sans risque est essentiel. Respecter le formalisme légal et éviter les erreurs courantes permet de protéger ses intérêts tout en assurant une transition sans accroc vers un nouveau contrat ou une résiliation définitive.
L’article en bref
Découvrez pourquoi chaque détail compte dans une lettre de résiliation d’assurance auto pour ne pas compromettre vos droits assurés.
- Respect du formalisme : Les mentions obligatoires assurent la validité du courrier
- Éviter les erreurs classiques : Les pièges à éviter pour une résiliation sans perte
- Modalités précises : Bien connaître les conditions légales de résiliation
- Cas spécifiques : Résilier suite à un changement de situation, vente ou sinistre
Respecter les mentions légales dans votre lettre garantit la protection de vos droits et la réussite de votre résiliation.
Comprendre les mentions à éviter dans une lettre résiliation assurance auto pour préserver ses droits
La lettre de résiliation d’une assurance auto n’est pas qu’un simple courrier. C’est un document formel destiné à mettre fin à un contrat assurance en respectant des règles précises. Certaines formulations ou mentions peuvent rendre la demande invalide ou entraîner une perte de droits pour l’assuré. Par exemple, insérer des excuses inhabituelles, des clauses conditionnelles mal formulées, ou des informations non pertinentes peut compliquer le traitement du dossier.
Un piège fréquent est de ne pas indiquer clairement le numéro de contrat, ou d’oublier de rappeler la date de l’échéance annuelle, la date incontournable de résiliation dans la plupart des cas classiques. Légalement, pour que la demande soit prise en compte, la lettre doit contenir au minimum les informations suivantes : nom et adresse complète de l’assuré, numéro de contrat, motif de résiliation (si requis par la loi ou le contrat), la date souhaitée de fin de contrat, ainsi que la signature. En 2026, l’envoi électronique recommandé est aussi recevable que le courrier papier, mais le formalisme reste impératif.
Les mentions vagues ou floues, comme « je souhaite arrêter mon assurance dès que possible » sans mentionner la date ou le motif, sont insuffisantes et peuvent faire rejeter la demande. De même, les phrases qui transféreraient à l’assureur la responsabilité de la date sans précision explicite exposent l’assuré à une résiliation tardive, voire au rejet. Il est donc indispensable d’indiquer clairement la date de résiliation souhaitée, en fonction des conditions précises imposées par la loi ou le contrat.
Rappelons que l’assurance auto est une obligation légale. Une résiliation mal conduite, sans dispositif permettant la continuité d’assurance, peut exposer le conducteur à de lourdes sanctions et à la perte des droits liés au bonus-malus. Ainsi, la rédaction doit veiller à ne pas mentionner des clauses qui pourraient porter à confusion, par exemple un engagement à une interruption anticipée non permise sans souscription immédiate d’un contrat de remplacement. Toute mention qui laisserait entendre que le véhicule pourrait rouler sans assurance est à proscrire absolument.
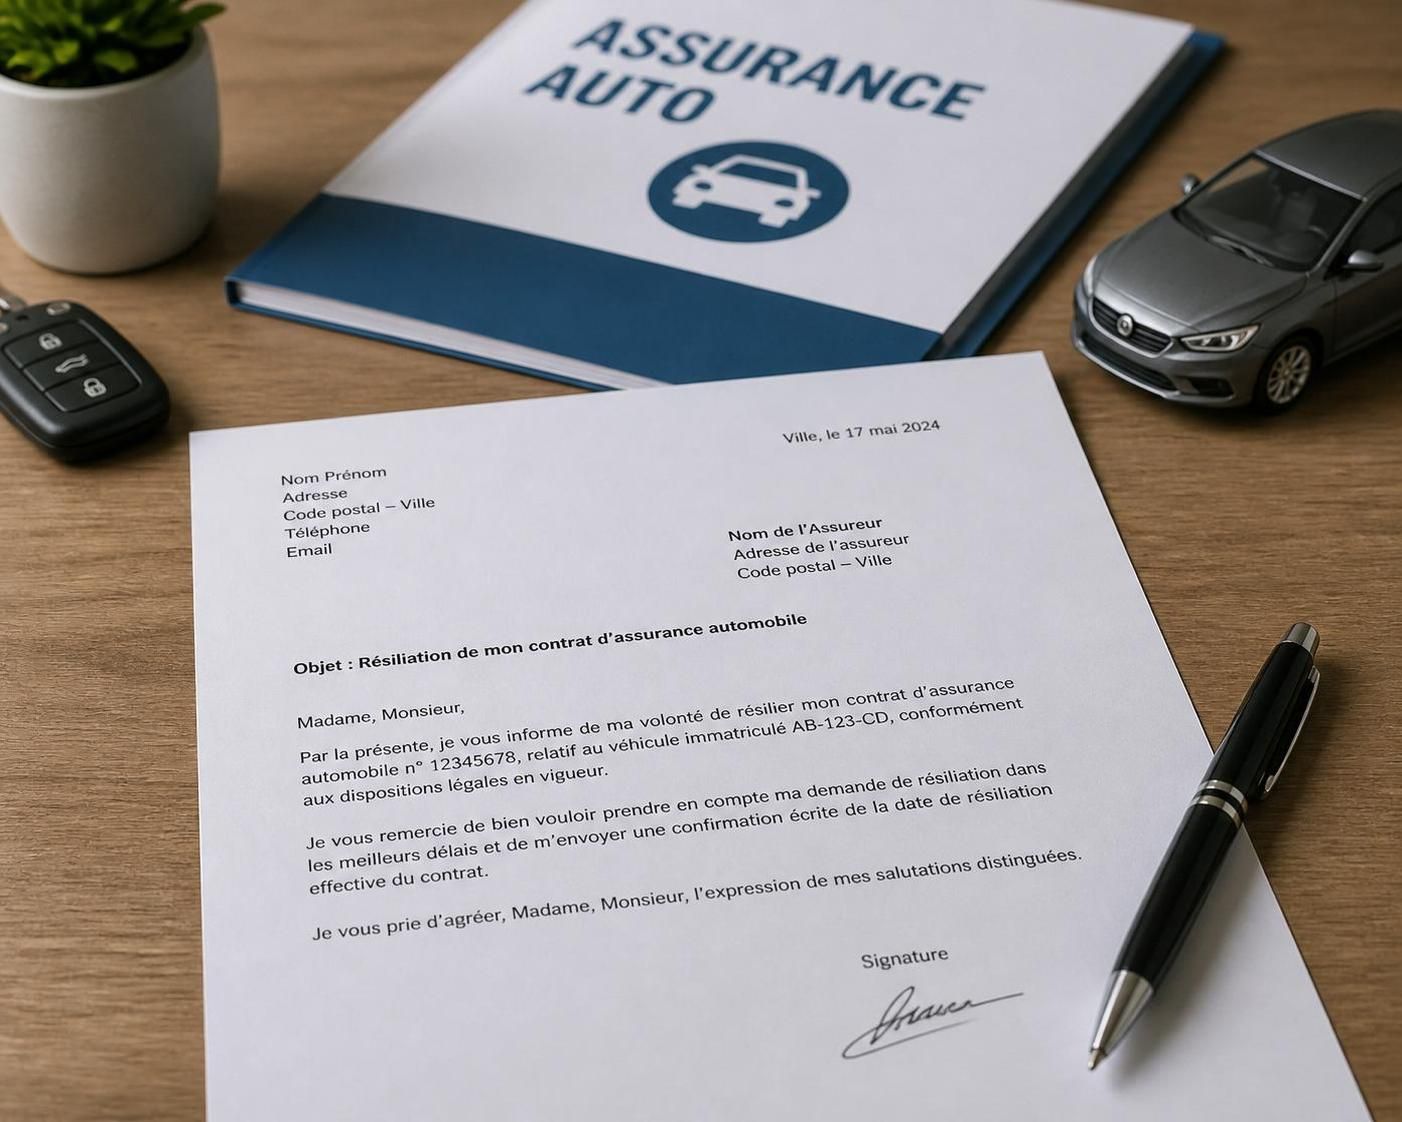
Les mentions obligatoires à inclure pour une lettre de résiliation conforme et efficace
Pour être valide, une lettre de résiliation d’une assurance auto doit comporter plusieurs éléments indispensables. L’omission de l’un d’eux expose à un refus ou un retard inutile dans le traitement. En premier lieu, il faut mentionner clairement ses coordonnées complètes ainsi que le numéro du contrat. Cette précision est primordiale afin que l’assureur identifie avec exactitude le dossier concerné.
Ensuite, la date de l’échéance annuelle du contrat doit être indiquée explicitement, ou à défaut, faire référence à la Loi Hamon qui autorise la résiliation à tout moment après la première année de souscription. La lettre doit préciser la date souhaitée de fin de couverture conformément à la réglementation applicable.
Voici une liste non exhaustive des mentions essentielles à inclure :
- Coordonnées complètes de l’assuré (nom, prénom, adresse)
- Numéro de contrat d’assurance auto
- Date d’échéance annuelle ou mention de la Loi Hamon
- Motif de la résiliation si celui-ci est prévu dans les conditions (ex : vente de véhicule, changement de situation)
- Signature manuscrite ou électronique de l’assuré
La lettre doit également être transmise selon les modalités acceptées par l’assureur : courrier recommandé avec accusé de réception, déclaration sur place, ou encore par voie électronique si le contrat l’autorise. Bien souvent, ce sont les assureurs eux-mêmes qui prennent en charge la démarche lors de la souscription chez un autre prestataire, pour garantir une couverture continue.
Pour mieux comprendre l’organisation des mentions, voici un tableau récapitulatif des formalités et conséquences :
| Mention obligatoires | Conséquence en cas d’oubli | Remarque pratique |
|---|---|---|
| Numéro de contrat | Refus de prise en compte | Vérifier sur votre attestation d’assurance |
| Date d’échéance ou Loi Hamon | Annulation ou retard du traitement | Respecter les délais légaux stricts |
| Motif de résiliation (selon cas) | Possible rejet ou traitement invalidé | Joindre justificatifs si nécessaire |
| Signature | Lettre non recevable | Obligatoire, même pour courrier électronique |
Respecter ces mentions assure une résiliation contrat en conformité avec la législation, sans perte de droits ni complications.
Formalisme lettre et erreurs fréquentes à éviter pour ne pas compromettre la résiliation
Au-delà du contenu, la façon d’adresser la lettre de résiliation joue un rôle primordial. Le formalisme est parfois méconnu, mais il garantit la prise en compte rapide et sans réserve de la demande. Une faute classique est d’envoyer une lettre à une mauvaise adresse postale ou de négliger d’utiliser une preuve d’envoi, comme le recommandé avec accusé de réception, quand cela est nécessaire.
Dans beaucoup de cas, les assureurs proposent désormais une procédure dématérialisée, notamment via leur site. Cette méthode est souvent plus rapide et sécurisée, mais l’assuré doit vérifier que le contrat permet cette option. Si la résiliation se fait via un nouvel assureur, celui-ci est tenu par la loi d’envoyer la lettre à l’ancienne compagnie afin d’éviter toute interruption de garantie.
Parmi les erreurs à bannir :
- Ne pas respecter le délai légal de préavis, notamment celui prévu par la Loi Chatel qui impose l’envoi de la demande dans les 20 jours suivant l’avis d’échéance.
- Confondre la date d’échéance avec la date limite pour résilier, ce qui entraîne souvent le dépassement du délai.
- Oublier d’indiquer un motif valable lorsque la résiliation est hors échéance annuelle (exemple : vente de véhicule, changement de situation familiale ou professionnelle).
- Envoyer la demande avant d’avoir souscrit une nouvelle assurance, ce qui est risqué puisque l’auto doit être assurée en permanence.
Une mention à proscrire absolument est tout ce qui pourrait suggérer que le véhicule ne sera plus assuré immédiatement après la résiliation sans contrat relais. La loi impose une couverture continue, et une résiliation mal coordonnée peut entraîner une perte de droits, voire une amende. Cette précaution est essentielle pour éviter tout litige avec l’assureur, notamment concernant l’indemnisation future.
Pour s’informer sur les solutions d’assurance adaptées et éviter les interruptions, il est utile de découvrir les options comme l’assurance temporaire. Ce type de couverture peut pallier les imprévus lors de changements rapides liés au véhicule.
Les conditions et cas particuliers de résiliation à connaître pour ne pas perdre ses droits
La résiliation d’un contrat assurance peut s’effectuer selon plusieurs modalités en fonction de la situation de l’assuré. Au-delà de la résiliation classique à la date d’échéance annuelle, la loi autorise d’autres cas particuliers qui facilitent la rupture du contrat sans pénalité. Cependant, une lettre mal adaptée à ces situations spécifiques peut entraîner des refus ou retards dommageables.
Voici les principaux cas de résiliation à connaître :
- Changement de situation personnelle : déménagement, mariage, divorce, changement de profession ou départ à la retraite. L’assuré bénéficie alors d’un délai de 3 mois après l’événement pour notifier la résiliation, avec un préavis d’un mois.
- Vente ou cession du véhicule : la résiliation doit être demandée dans les 10 jours suivant la remise du certificat de cession. Le contrat est suspendu dès le lendemain de cette date au soir.
- Vol ou destruction du véhicule : la résiliation peut être immédiate si l’assuré ne souscrit pas aux garanties vol ou dégâts matériels. Sinon, il doit suivre la procédure de déclaration du sinistre avant résiliation.
- Augmentation tarifaire non justifiée : en cas d’augmentation de prime sans augmentation du risque, il est possible de résilier le contrat avec un préavis d’un mois après réception de l’avis.
- Résiliation après sinistre grave : si l’assureur résilie pour délit d’alcoolémie ou usage de stupéfiants, l’assuré peut aussi résilier ses autres contrats auprès du même assureur.
Dans ces circonstances, la lettre de résiliation doit impérativement être accompagnée des justificatifs demandés et contenir les informations strictes sur le motif invoqué. L’oubli d’une pièce importante, ou une description imprécise, peut conduire à un refus de l’assureur.
Un point clé à noter : la résiliation prend effet un mois après réception de la demande, sauf pour la vente de véhicule où elle est effective dès le lendemain. Pour faciliter une transition en douceur, mieux vaut accompagner sa démarche avec un modèle précis, comme ceux proposés pour la résiliation assurance auto afin d’éviter tout malentendu.
Les mentions à proscrire absolument pour éviter la perte de droits assurés
Dans le cadre du formalisme lettre, il existe des formulations qui peuvent sembler anodines mais qui, en pratique, provoquent un rejet de la demande voire la perte de certains droits acquis. Parmi celles-ci :
- Absence de la date précise de résiliation ou l’emploi de termes vagues comme « au plus tôt » ou « dès que possible » qui ne fixent pas un terme clair.
- Mentions conditionnelles non conformes : par exemple, « je résilie mon contrat si… » qui pourrait empêcher une prise en compte immédiate.
- Engagement d’absence de couverture après la résiliation : toute phrase évoquant la volonté de rompre l’assurance sans garantie de substitution est proscrite.
- Omission du respect des délais légaux dans la lettre ou absence d’accusé de réception, qui compromettent la preuve de votre demande dans le temps imparti.
En refusant ces mentions, l’assuré se protège contre les contestations ultérieures. Une lettre claire et précise est une assurance pour la bonne prise en compte de la demande et la conservation des droits liés au contrat. Il est également essentiel de conserver une copie du courrier et son accusé réception ou preuve de dépôt numérique.
Une astuce utile consiste à ne pas écrire de commentaires ou conditions personnelles excessives qui pourraient alourdir ou compliquer inutilement le dossier. Dans tous les cas, il est préférable d’utiliser un modèle fiable et adapté à sa situation afin d’éviter les erreurs classiques.
Puis-je résilier mon assurance auto sans motif particulier ?
Oui, grâce à la Loi Hamon, vous pouvez résilier votre assurance auto à tout moment après la première année de contrat, sans avoir à justifier d’un motif.
Que faire si j’ai perdu l’avis d’échéance de mon assurance ?
L’avis d’échéance rappelle le délai pour résilier. En cas de perte, contactez votre assureur pour l’obtenir ou résiliez via votre nouvel assureur, qui effectuera les démarches.
Puis-je résilier mon contrat si je vends mon véhicule ?
Oui, la vente ou cession entraîne la suspension immédiate du contrat dès le lendemain de la déclaration du transfert de propriété.
Quels sont les risques d’une lettre mal rédigée ?
Une lettre contenant des mentions incorrectes ou incomplètes peut entraîner un rejet de la demande, un retard, ou une perte de droits assurés.
Comment être sûr que ma lettre est bien reçue ?
Envoyez toujours votre lettre en recommandé avec accusé de réception ou utilisez les plateformes électroniques validées par votre assureur pour garder une trace fiable.