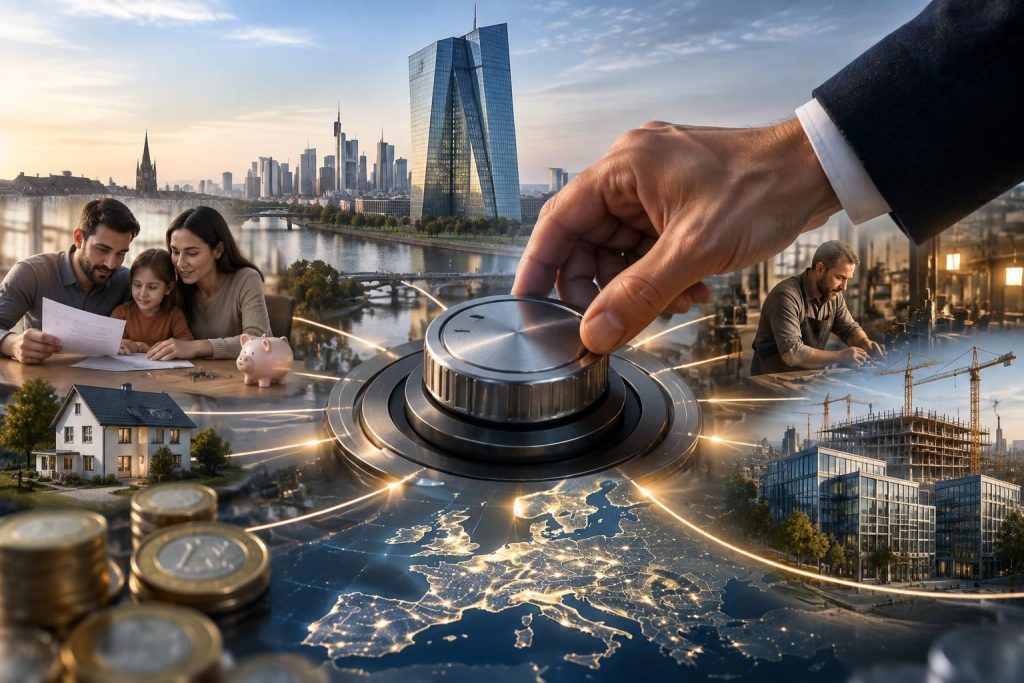
Le taux de la BCE agit comme un réglage de la circulation de l’argent dans la zone euro. En influençant le crédit bancaire, l’épargne et les décisions des entreprises, il aide à contenir l’inflation sans étouffer la croissance économique ni l’emploi. Comprendre ses mécanismes permet de mieux lire les effets des décisions monétaires sur les budgets du quotidien.
L’essentiel à retenir
Les taux directeurs de la BCE influencent le coût de l’argent dans toute la zone euro. Leur évolution se répercute progressivement sur les ménages, les entreprises et l’activité économique.
- Le rôle de la BCE : maintenir la stabilité des prix et orienter la politique monétaire européenne.
- Trois taux complémentaires : refinancement, dépôt et prêt marginal encadrent les liquidités bancaires.
- Un effet sur le crédit : des taux plus élevés renchérissent généralement les nouveaux emprunts.
- Des répercussions plus larges : consommation, investissement et emploi peuvent évoluer avec le coût de l’argent.
À retenir : une décision de la BCE agit par étapes, et ses effets varient selon chaque situation financière.
Quel est le rôle des taux directeurs de la BCE ?
La Banque centrale européenne conduit la politique monétaire des pays ayant adopté l’euro. Sa mission principale est de préserver la stabilité des prix, avec une cible d’inflation de 2 % à moyen terme. Elle ajuste ses taux directeurs en fonction des perspectives économiques et des risques pesant sur cette stabilité.
Le mécanisme ressemble à un réglage progressif plutôt qu’à un interrupteur. Quand l’inflation est trop forte, relever les taux rend le financement plus coûteux et peut freiner la demande ; lorsqu’elle faiblit et que l’activité ralentit, une baisse peut soutenir les dépenses et l’investissement.
Comment une décision monétaire se transmet à l’économie
Les banques commerciales se financent et placent leurs liquidités dans un environnement influencé par les taux de la BCE. Elles ajustent ensuite, selon leurs coûts et leurs propres critères de risque, les taux proposés aux ménages et aux entreprises.
La transmission prend du temps. Un ménage qui rembourse déjà un prêt à taux fixe ne voit généralement pas sa mensualité changer immédiatement ; une personne qui demande un nouveau crédit ou détient un emprunt à taux variable peut, elle, ressentir plus vite une évolution.
Les trois taux directeurs de la BCE expliqués simplement
La BCE utilise trois taux complémentaires pour encadrer les opérations de liquidité des banques. Le taux de dépôt est devenu un repère particulièrement suivi pour comprendre l’orientation monétaire, mais les trois taux remplissent des fonctions distinctes.
| Taux directeur | À quoi sert-il ? | Effet principal |
|---|---|---|
| Taux de refinancement | Fixe le coût des opérations régulières par lesquelles les banques empruntent des liquidités à la BCE. | Influence le financement bancaire à court terme. |
| Taux de dépôt | Détermine la rémunération des liquidités que les banques placent au jour le jour auprès de la BCE. | Contribue à orienter les taux du marché monétaire. |
| Taux de prêt marginal | S’applique aux emprunts de très courte durée contractés par une banque auprès de la BCE. | Encadre le recours à un financement de dépannage. |
Ces taux ne sont pas ceux directement appliqués à chaque prêt immobilier ou à chaque compte d’épargne. Ils influencent les conditions générales du marché, tandis que les établissements fixent leurs offres selon la durée, le profil de l’emprunteur et le risque associé.
Inflation, croissance économique et emploi : pourquoi la BCE ajuste ses taux
Une inflation persistante réduit le pouvoir d’achat : avec le même budget, un ménage achète moins de biens et de services. En relevant ses taux, la BCE cherche à modérer la demande et à éviter que les hausses de prix ne s’installent durablement dans les salaires et les anticipations.
Cette action comporte un équilibre délicat. Un resserrement monétaire trop marqué peut freiner les investissements, les achats importants et, à terme, l’emploi ; un soutien trop important à la demande peut rendre le retour à la stabilité des prix plus difficile. La BCE doit donc tenir compte de données économiques diverses, qui ne racontent pas toujours la même histoire d’un pays à l’autre.
Des repères chiffrés à manier avec prudence
Les données de départ associent au scénario de mai 2026 un taux directeur de 3,5 %, contre 2 % en janvier, et une inflation de 5 % en avril. Ces valeurs étant datées de périodes postérieures au 1er janvier 2026, elles ne peuvent pas être présentées comme des résultats déjà observés à cette date : elles doivent être vérifiées dans les publications officielles avant toute réutilisation.
Pour suivre l’évolution réelle, mieux vaut consulter les décisions et les séries statistiques publiées par la Banque centrale européenne et par Eurostat. Un chiffre isolé ne suffit pas : la tendance de l’inflation, les salaires, la croissance et les conditions de financement comptent aussi.
Quel impact des taux BCE sur le crédit bancaire et les ménages ?
Une hausse des taux directeurs tend à rendre les nouveaux emprunts plus coûteux, même si le mouvement n’est ni immédiat ni identique dans toutes les banques. Les prêts immobiliers à taux variable sont souvent plus sensibles ; pour un crédit à taux fixe déjà signé, les mensualités restent normalement inchangées selon les conditions du contrat.
À titre d’exemple, pour un emprunt de 200 000 euros sur 20 ans, une simulation à taux fixe hors assurance donne une mensualité d’environ 965 euros à 1,5 %, contre environ 1 109 euros à 3 %. L’écart dépend du taux réellement proposé, des frais et des modalités du prêt : il illustre un ordre de grandeur, pas une offre bancaire.
Consommation, épargne et projets des entreprises
Quand les remboursements potentiels augmentent, certains ménages reportent un achat important ou réduisent leurs dépenses non essentielles. En parallèle, une rémunération plus intéressante de certains placements peut encourager l’épargne, selon les produits et les conditions proposées.
Une entreprise confrontée à un financement plus cher peut différer l’achat d’équipements, l’ouverture d’un site ou un recrutement. À l’inverse, une détente des conditions de crédit peut rendre certains projets plus accessibles ; elle ne garantit toutefois ni leur rentabilité ni une hausse automatique de l’emploi.
Comment suivre l’évolution des taux BCE sans se tromper
Les annonces de la BCE donnent une orientation, mais leur répercussion varie selon les contrats et les établissements. Avant de prendre une décision, il est utile de vérifier le taux effectivement proposé, le coût total du crédit et les clauses de révision éventuelles.
- Consulter une source officielle : vérifier la date et le taux concerné sur le site de la BCE.
- Identifier le type de prêt : distinguer un taux fixe d’un taux variable ou révisable.
- Comparer le coût total : regarder le taux annuel effectif global, les frais et l’assurance.
- Évaluer son budget : tester la capacité de remboursement avec une marge pour les imprévus.
- Examiner les alternatives : comparer financement bancaire, épargne mobilisable et autres solutions selon leurs risques.
Les prêts entre particuliers et le financement participatif peuvent constituer des options dans certains cas, mais ils ne sont pas automatiquement moins chers ni moins risqués. Une comparaison attentive des frais, des garanties et des obligations reste indispensable.
Questions fréquentes sur les taux directeurs de la BCE
Qu’est-ce que le taux directeur de la BCE ?
C’est un taux de référence fixé par la Banque centrale européenne pour orienter les conditions de liquidité des banques. Il influence ensuite, sans les déterminer mécaniquement, les taux de crédit et certains rendements d’épargne dans la zone euro.
Quels sont les trois taux directeurs de la BCE ?
La BCE utilise le taux de refinancement, le taux de dépôt et le taux de prêt marginal. Ils encadrent respectivement les opérations régulières de refinancement, les liquidités déposées par les banques et les emprunts de dépannage à très court terme.
Une hausse des taux BCE augmente-t-elle toutes les mensualités ?
Non. Elle peut influer sur le coût des nouveaux emprunts et sur les prêts variables selon leur contrat. Un crédit à taux fixe déjà signé conserve normalement ses mensualités, sauf disposition particulière prévue dans l’offre.
Où vérifier le taux actuellement en vigueur ?
Les décisions et les taux officiels sont publiés sur le site de la Banque centrale européenne. Il faut vérifier la date de mise à jour et distinguer les trois taux directeurs, car ils n’ont pas la même fonction.
Est-il prudent d’emprunter lorsque les taux montent ?
La réponse dépend des revenus, des charges, de la durée et des conditions du prêt. Comparer plusieurs offres et évaluer sa capacité de remboursement avec une marge de sécurité permet de prendre une décision mieux adaptée.